追赶与超越 国产工业机器人的现状、差距与破局之路
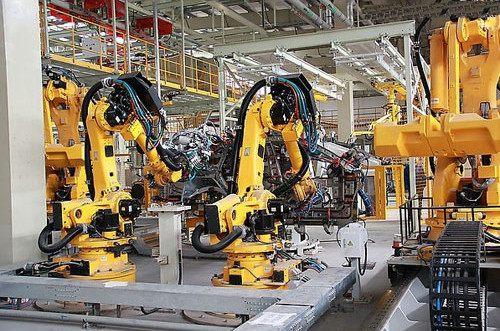
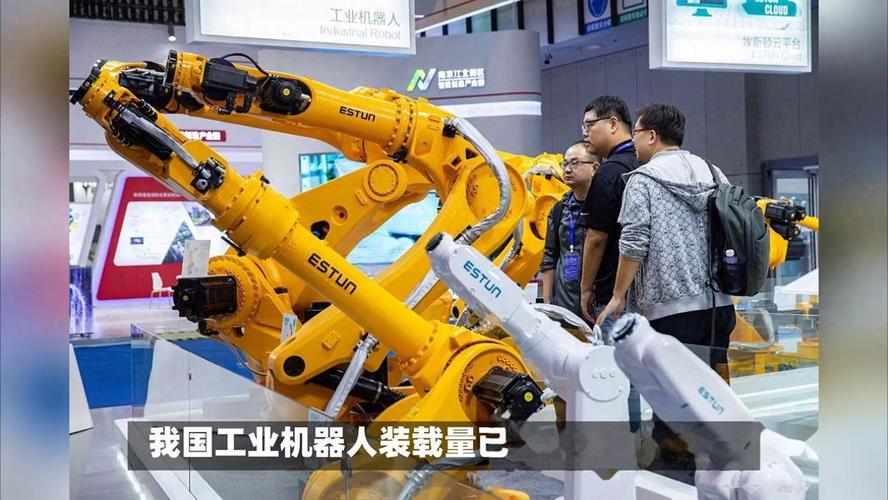
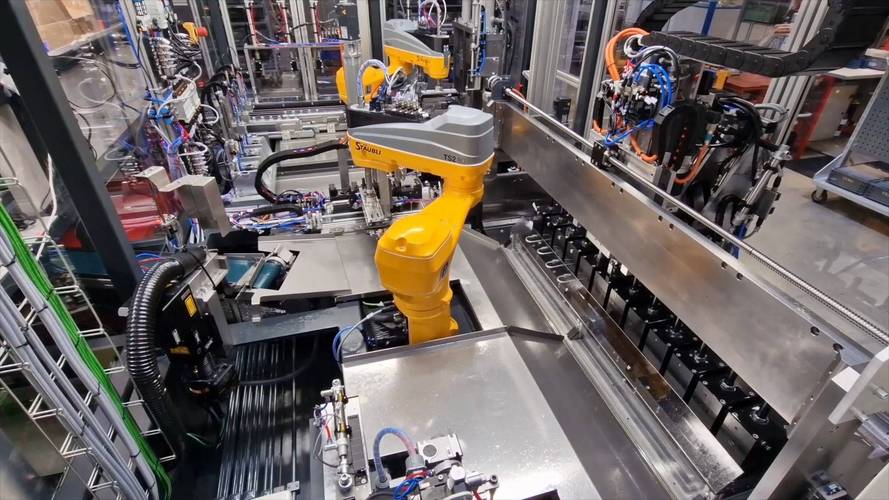
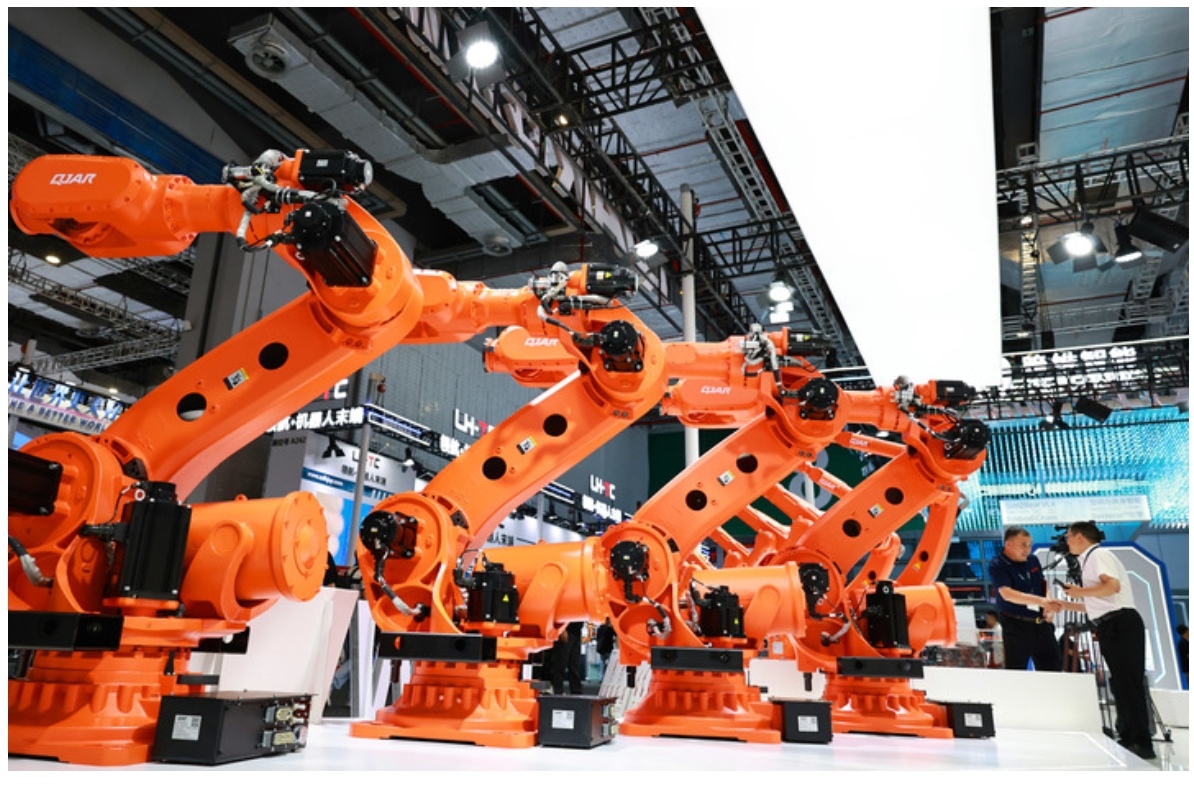
工业机器人被誉为“制造业皇冠顶端的明珠”,是现代工业生产中不可或缺的核心装备。中国已成为全球最大的工业机器人消费市场,国产机器人品牌也如雨后春笋般涌现。在一片繁荣景象之下,一个严峻的事实不容忽视:在核心算法、关键零部件和整体性能上,国产工业机器人与国外顶尖水平仍存在较大差距。
“躯干”与“大脑”的双重短板
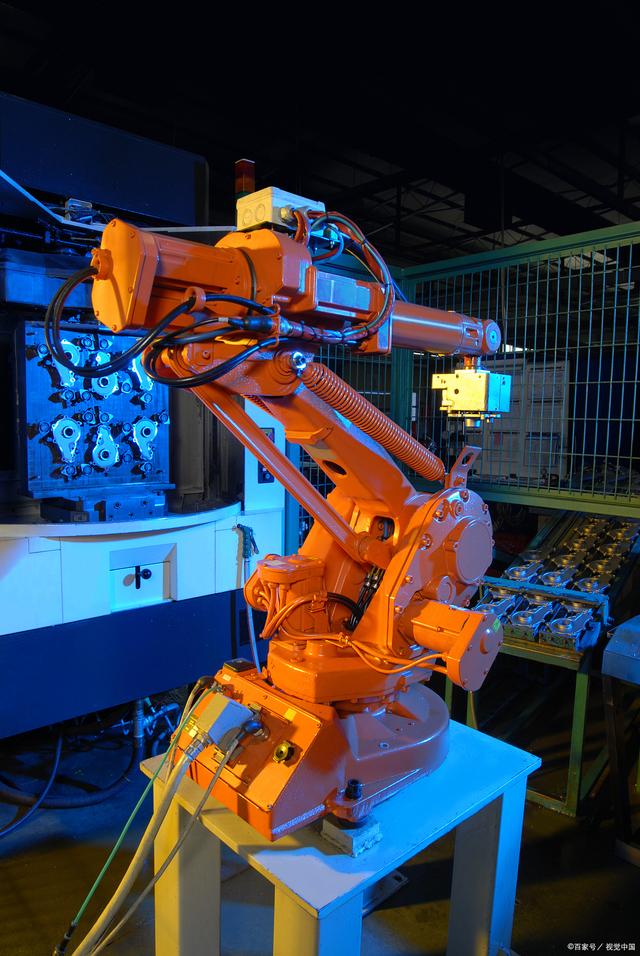
工业机器人并非简单的机械臂,而是集机械、电子、控制、传感、人工智能于一体的复杂系统。目前,国产工业机器人的短板主要表现为两方面:一是核心零部件受制于人;二是核心算法与软件系统未能完全掌握。
在硬件层面,减速器、伺服电机和控制器是工业机器人的三大核心零部件,占整机成本的70%以上。高端减速器市场长期被日本纳博特斯克和哈默纳科垄断,高性能伺服电机则依赖日本安川、德国西门子等品牌。尽管近年国产零部件有所突破,但在精度、寿命和可靠性上仍难以比肩国际一流产品。
更关键的在于“大脑”——即运动控制算法和软件。算法决定了机器人的轨迹规划、动力学响应、力控精度和协作能力。国外品牌如发那科、ABB、库卡和安川,经过数十年积累,拥有成熟的算法体系和海量工艺数据,能够实现高速、高精、高稳定的运动控制。而国产机器人在算法层面起步较晚,许多企业仍停留在模仿和逆向工程阶段,缺乏对底层控制逻辑的深刻理解。这导致国产机器人在动态响应、抖动抑制、多轴联动等关键指标上表现不佳,难以满足汽车、电子等高端制造场景的严苛要求。
核心技术未掌握的直接后果
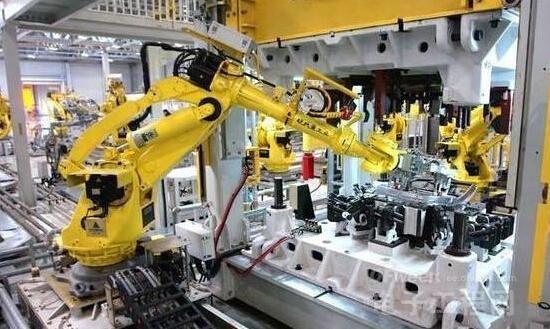
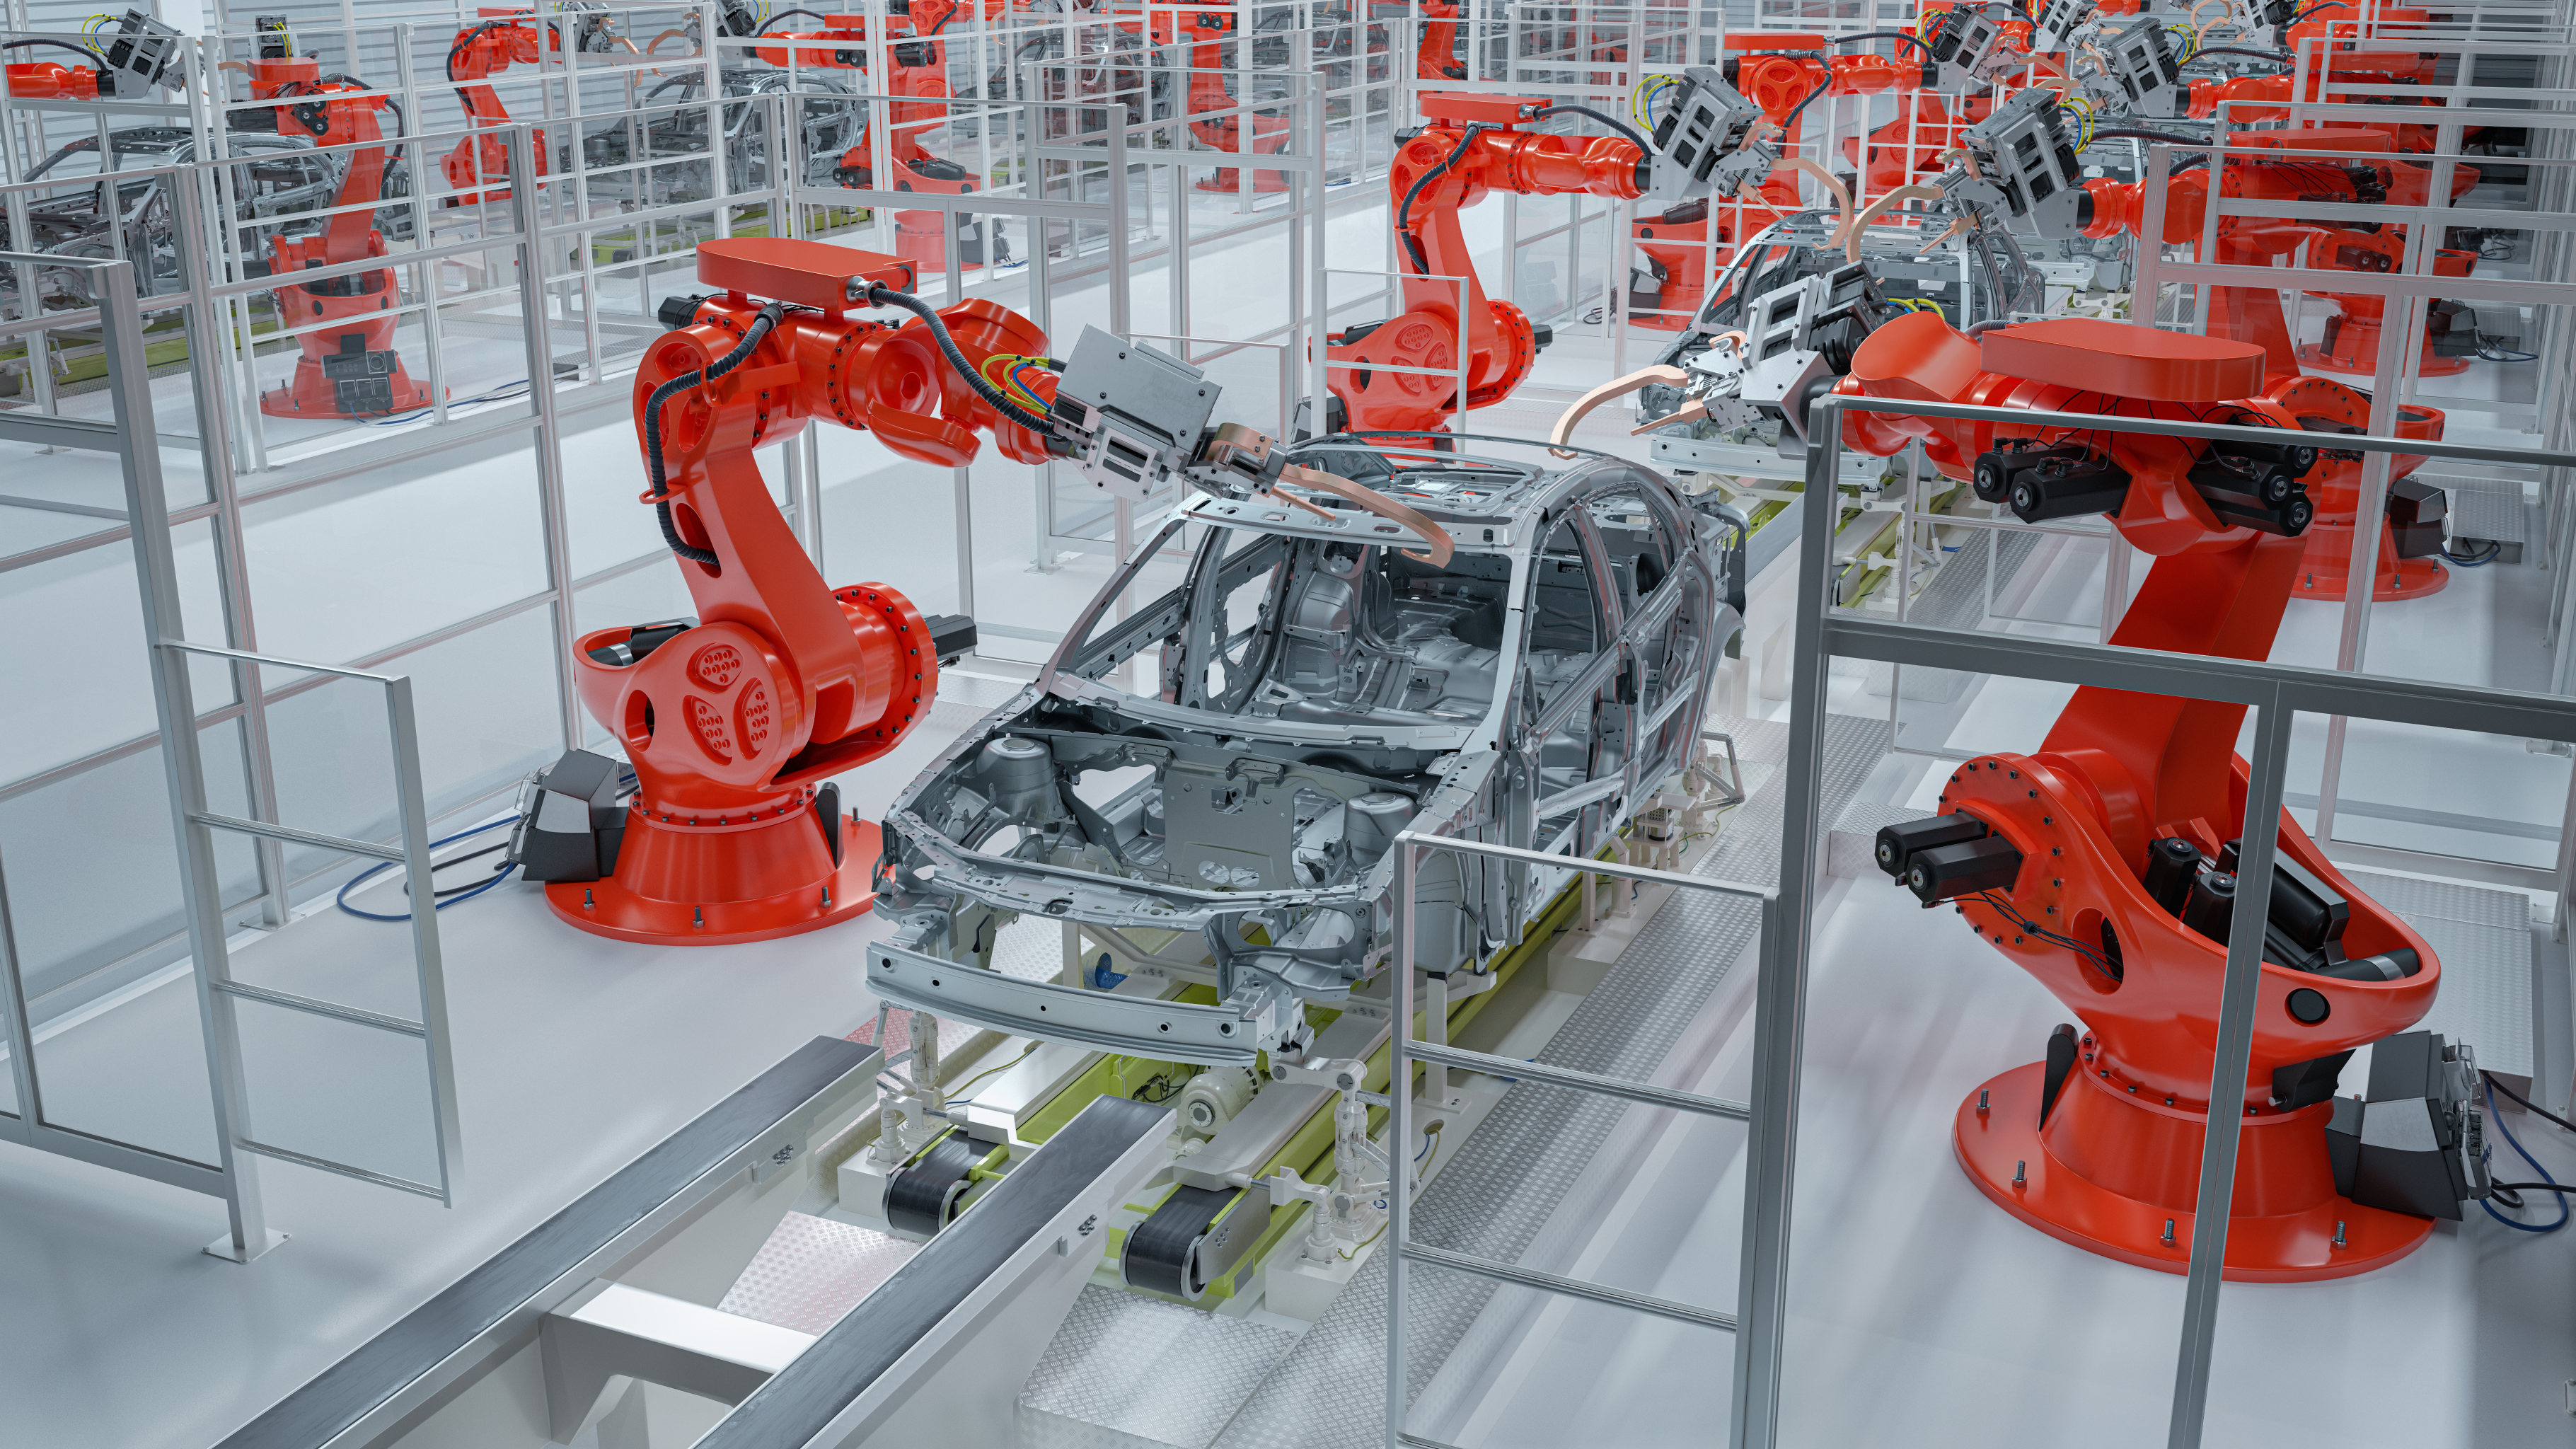
算法不精、核心技术缺失,直接反映在市场表现上。在汽车焊接、装配等对精度和节拍要求极高的领域,外资品牌占据绝对主导地位。国产品牌虽在搬运、码垛等中低端应用有所突破,但往往陷入价格战,利润微薄,难以反哺研发。更令人担忧的是,部分国产机器人仅仅是“组装货”,核心部件外购,算法依赖开源或第三方,缺乏自主知识产权,一旦国际供应链波动,便面临断供风险。
差距背后的深层原因
差距并非一日形成。国外工业机器人巨头已有半个多世纪的技术积淀,形成了从基础研究到工艺应用的完整闭环。例如,发那科拥有庞大的伺服控制算法库和机器人应用数据库,能够针对不同场景快速调优。而国内企业普遍成立时间短,研发投入不足,且产学研脱节严重。高端人才匮乏也是关键瓶颈——既懂机器人学、控制理论,又具备工程化经验的复合型人才稀缺。
破局之路:从算法突破到生态构建
要缩小差距,国产工业机器人必须走“强基”之路:
第一,死磕核心算法。企业应加大研发投入,建立自己的运动控制算法平台,从PID控制、模型预测控制到智能自适应控制,逐步形成自主可控的算法体系。要重视工艺积累——算法不能脱离实际应用,必须与焊接、打磨、装配等场景深度结合,通过数据迭代优化。
第二,突破关键零部件。国家层面已出台多项政策支持减速器、伺服电机等攻关,但仍需企业持之以恒。建议通过并购、合资或联合研发,快速吸收先进技术,同时培育本土供应链。
第三,推动产学研用协同。高校和科研院所应加强机器人基础理论研究,企业则提供工程化验证平台。可借鉴德国弗劳恩霍夫模式,建立共性技术研发中心,降低中小企业创新门槛。
第四,深耕细分市场。与其在通用领域硬拼,不如在新能源、锂电、光伏等中国优势产业中寻找切入点,开发专用工艺算法,形成差异化竞争力。
国产工业机器人并非没有机会。中国拥有全球最大的应用市场、最完整的产业链和海量的数据资源,这些都是后发赶超的有利条件。但核心技术买不来、讨不来,唯有脚踏实地,在算法和关键部件上实现自主突破,才能让中国机器人真正“智”造未来。\”(完)
如若转载,请注明出处:http://www.yunzukeji.com/product/17.html
更新时间:2026-10-24 01:05:17