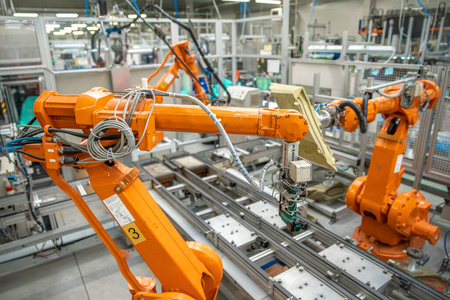
中国企业加速追赶 工业机器人制造市场的新格局
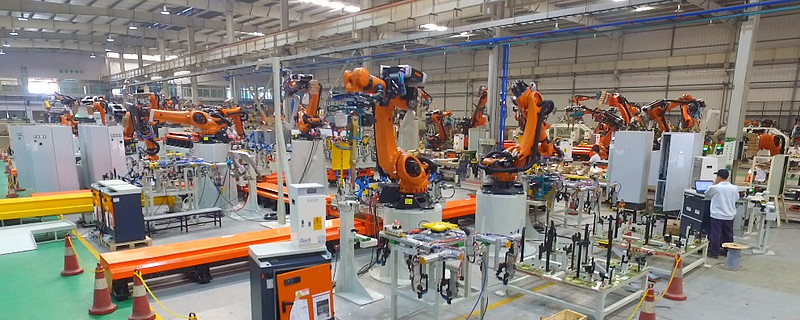
工业机器人被誉为“制造业皇冠顶端的明珠”,其研发、制造和应用水平是衡量一个国家科技创新和高端制造业水平的重要标志。长期以来,全球工业机器人市场由日本、欧洲等传统工业强国主导,发那科、安川、库卡、ABB等国际巨头占据着大部分市场份额。随着中国制造业转型升级的迫切需求和政策红利的持续释放,中国工业机器人制造企业正以惊人的速度崛起,在技术突破、市场拓展和产业链完善等方面加速追赶,正在重塑全球工业机器人市场的竞争格局。
一、市场需求驱动,中国成为全球最大工业机器人消费国
中国工业机器人市场的爆发式增长,首先得益于庞大的内需拉动。随着人口红利逐渐消退、劳动力成本持续上升,以及制造业向智能化、自动化转型的步伐加快,中国企业对工业机器人的需求呈现井喷态势。自2013年起,中国已连续多年成为全球最大的工业机器人消费市场。汽车制造、3C电子、金属加工、塑料化工等行业是工业机器人的传统应用领域,而新能源、锂电、光伏、医疗等新兴领域的需求快速增长,进一步拓宽了工业机器人的应用边界。庞大的市场需求为本土企业提供了宝贵的成长空间和试错机会,使其能够在贴近客户、快速响应等方面形成独特优势。
二、政策红利持续释放,产业生态日趋完善
中国政府高度重视工业机器人产业的发展,先后出台了一系列支持政策。《中国制造2025》将机器人列为十大重点领域之一,《机器人产业发展规划》明确了产业发展的目标和路径,各地也纷纷设立机器人产业园区和专项资金。在政策引导下,产学研用协同创新体系逐步构建,国家机器人检测与评定中心、国家机器人创新中心等公共服务平台相继成立,为产业健康发展提供了有力支撑。风险投资和产业基金积极布局,推动了一批创新型企业快速成长。完整的产业链配套、丰富的人才储备和持续加大的研发投入,使得中国工业机器人产业的生态体系日趋完善。
三、本土企业加速追赶,关键技术不断突破
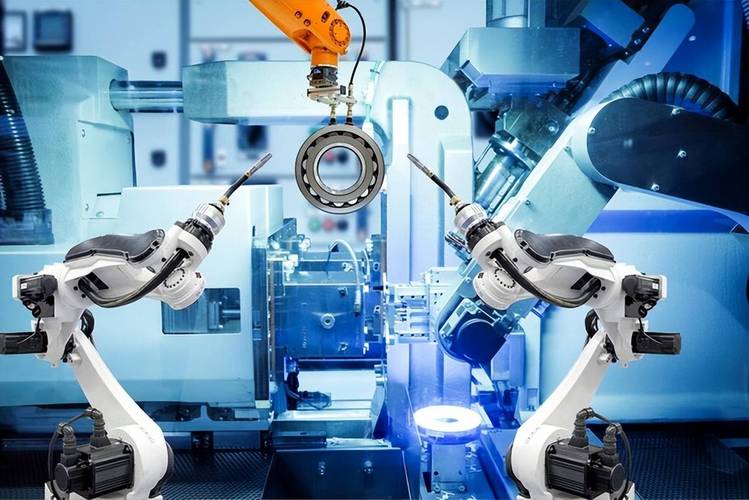
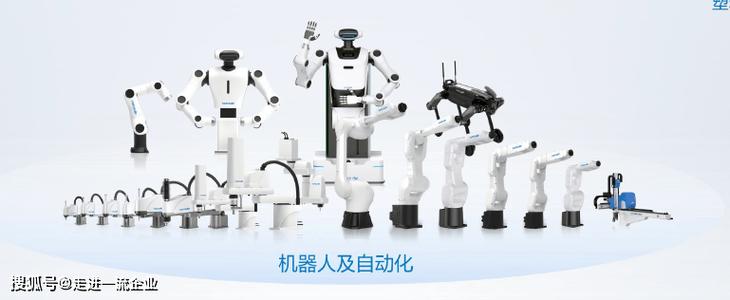
在核心零部件领域,减速器、伺服电机、控制器这“三大件”长期是制约国产机器人发展的瓶颈。以绿的谐波、双环传动为代表的减速器企业,以汇川技术、埃斯顿为代表的伺服系统企业,在技术攻关和产品一致性上取得了显著进步,国产核心零部件的性能和可靠性不断提升,部分产品已实现批量应用,国产化率稳步提高。在整机制造方面,埃斯顿、新松、汇川技术、珞石、节卡等一批本土企业迅速崛起,在六轴机器人、协作机器人、SCARA机器人等细分市场推出具有竞争力的产品。尤其在协作机器人领域,国产企业凭借性价比优势和灵活的应用方案,占据了市场主导地位。据相关数据显示,国产工业机器人在中国市场的占有率已从2015年的不足20%提升至目前的35%以上,并在部分细分领域实现了对进口产品的替代。
四、挑战仍存,追赶之路任重道远
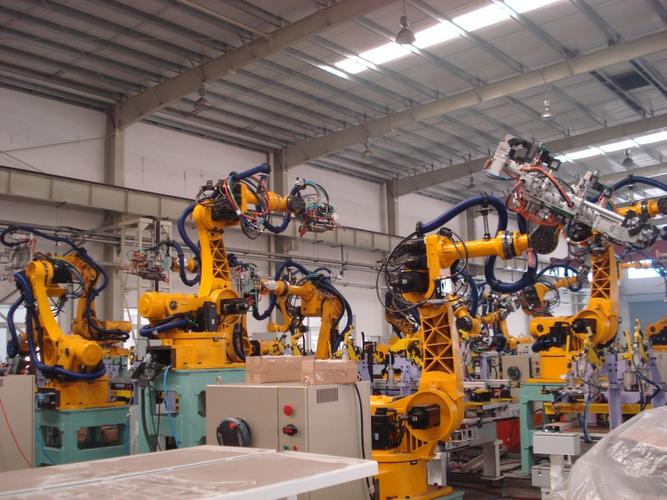
尽管进步显著,但中国工业机器人制造企业与全球顶尖水平相比,仍存在一定差距。一方面,在高速、高精度、高可靠性等高端性能指标上,国产产品与国际领先品牌尚有距离,尤其在汽车焊接、精密装配等对机器人性能要求极高的领域,外资品牌仍占据主导地位。另一方面,品牌影响力和客户信任度的建立需要长期积累,国产机器人企业在高端市场的认可度仍需提升。行业存在低端产品同质化竞争、部分企业盈利能力不足等问题,产业整合和优胜劣汰不可避免。
五、展望未来:从追赶到并跑,再到领跑
中国工业机器人产业正站在新的历史起点上。随着人工智能、5G、大数据等新技术的深度融合,工业机器人正朝着智能化、柔性化、云化方向演进,这为国产企业提供了“换道超车”的机遇。凭借庞大的应用场景、快速迭代的能力和日益完善的产业链,中国企业有望在协作机器人、移动机器人、智能复合机器人等新兴赛道实现引领。随着国产核心零部件技术的持续突破和规模效应的显现,成本优势将进一步转化为竞争优势。可以预见,在不久的将来,中国工业机器人企业将从加速追赶逐步走向并驾齐驱,并在部分领域实现领跑,为全球制造业的智能化转型贡献中国力量。
如若转载,请注明出处:http://www.yunzukeji.com/product/50.html
更新时间:2026-10-24 22:11:04